株の値動きの「幅」をAIで予想したら8割当たった。けれど
上げ下げは無理でも、1日の値動きの幅なら予想できる?
検証の記録です。投資助言ではありません。
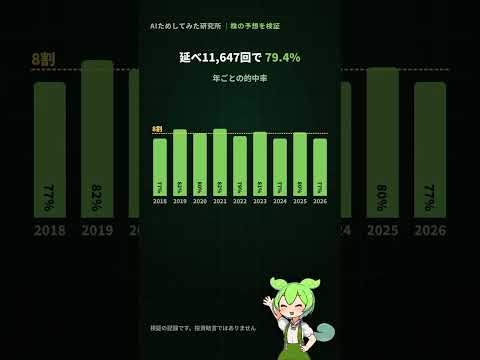
79.4%幅の予想の的中率(延べ11,647回)
当たるがAIは不要
結論
- 毎朝「今日の高値・安値はこの線の内側」と予想して、79.4%当たった
- ところが過去1年の値動きの幅を少し広めに使うだけでも80.9%。AIの工夫は効いていなかった
- 大きく外れた翌日は、また外れやすい(29.9%。当たった翌日は18.2%)
- 使ったデータ
- 売買の多い7銘柄の日足(2017年9月〜2026年10月)
検証の中身
| 項目 | 内容 |
|---|---|
| 対象 | 東京エレクトロン、アドバンテスト、キオクシア、ソフトバンクグループ、三菱UFJ、フジクラ、JX金属 |
| 期間 | 2017年9月〜2026年10月(上場が新しい銘柄はその分短い) |
| 予想すること | 毎朝「高値は始値から+何%まで、安値は−何%まで」の線を出す |
| 狙い | 高値側・安値側それぞれ、10回中9回は線の内側に収まる |
| 当たりの条件 | その日の高値と安値が、両方とも線の内側 |
たとえば東京エレクトロンの2026年10月27日は、始値9,403円に対して線を「上は9,802円、下は8,992円」と出しました。実際の高値は9,535円、安値は9,320円で、両方とも内側なので当たりです。
結果
的中率は79.4%。年ごとに見ても、8割前後で安定していました。
77.3%
2018
81.7%
2019
79.8%
2020
82%
2021
78.5%
2022
80.5%
2023
77.3%
2024
80.3%
2025
77.3%
2026
目盛り 60%〜90%
単純なやり方と比べたら
ここで、AIを使わない単純なやり方と比べました。「過去1年の値動きの幅を、少し広めにして使う」だけです。
目盛り 60%〜90%
ほぼ同じ広さの線で、単純なやり方のほうがむしろ少し上でした。直近の荒れ具合で線を伸び縮みさせるといったAIの工夫は、効いていなかったことになります。
わかったこと
- 値動きの幅は、ある程度は読める。ただしAIでなくても読める
- 大きく外れた日の翌日は、外れる割合が29.9%に上がる(当たった翌日は18.2%)。荒れた日の次の日は荒れやすい
- 「8割当たった」だけを見ると、すごく見える。単純なやり方と比べるのが大事
次の実験では、決算のニュースを見てから買っても間に合うのかを、全銘柄で調べました。
 この実験を60秒の動画で見るYouTubeショート「AIためしてみた研究所」
使った道具
- Pythonデータの集計と統計モデル
- Yahoo Finance の日足データ株価